πŸ”₯ λž­ν‚Ή λ‰΄μŠ€ 심측 λΆ„μ„μ‚¬νšŒΒ·μ΄μŠˆ

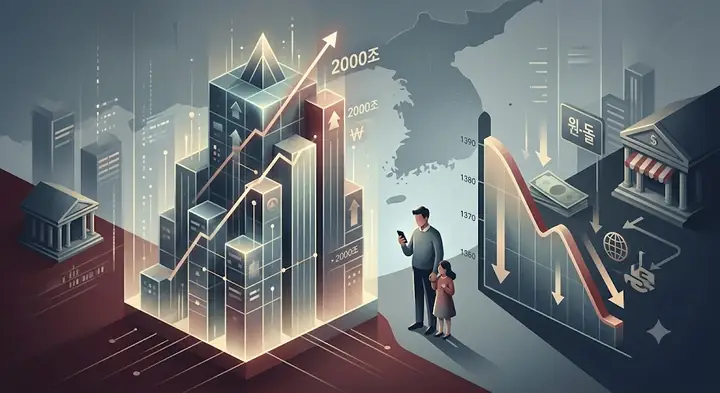
가계뢀채 사상 첫 2000μ‘° 돌파 및 μ›Β·λ‹¬λŸ¬ ν™˜μœ¨ 1300μ›λŒ€ ν•˜λ½

가계뢀채 사상 첫 2000μ‘° 돌파 및 μ›Β·λ‹¬λŸ¬ ν™˜μœ¨ 1300μ›λŒ€ ν•˜λ½

πŸ’‘ 30초 핡심 λΈŒλ¦¬ν•‘ (Key Takeaways)

영끌과 빚투 μ—΄ν’μ˜ μ—¬νŒŒλ‘œ κ΅­λ‚΄ 가계뢀채가 사상 처음으둜 2000μ‘° 원을 λ„˜μ–΄μ„°λ‹€. 반면 λ―Έ 금리 동결 κ°€λŠ₯μ„± λ“±μ˜ 영ν–₯으둜 μ›Β·λ‹¬λŸ¬ ν™˜μœ¨μ€ μ•½ 10κ°œμ›” 반 λ§Œμ— 1300μ›λŒ€λ‘œ ν•˜λ½ν•˜λ©° μ™Έν™˜μ‹œμž₯에 λ³€ν™”λ₯Ό 보이고 μžˆλ‹€.

μ „λ¬Έ μ‹œμ‚¬ μˆ˜μ„ μΉΌλŸΌλ‹ˆμŠ€νŠΈκ°€ μ „ν•˜λŠ” 심측 뢄석 ν¬μŠ€νŒ…μž…λ‹ˆλ‹€.


μ‹œμ‚¬ 진단 가계뢀채 2 000쑰원 μ‹œλŒ€μ˜ 짙은 그늘과 ν™˜μœ¨ ν•˜λ½μ˜ μ°©μ‹œ λŒ€ν•œλ―Όκ΅­ κ²½μ œκ°€ λ§ˆμ£Όν•œ κ±°λŒ€ν•œ λ”œλ ˆλ§ˆ

πŸ“‹ 핡심 λͺ©μ°¨ (TOC)

1. μ„œλ‘  κ±°μ‹œκ²½μ œμ˜ μ²­μ‹ ν˜Έμ™€ λ―Όμƒκ²½μ œμ˜ μ μ‹ ν˜Έκ°€ κ΅μ°¨ν•˜λŠ” μˆœκ°„

λŒ€ν•œλ―Όκ΅­ κ²½μ œκ°€ 또 ν•˜λ‚˜μ˜ 상징적인 문턱을 λ„˜μ–΄μ„°μŠ΅λ‹ˆλ‹€. 가계가 μ§Šμ–΄μ§„ 전체 빚의 규λͺ¨λ₯Ό λ³΄μ—¬μ£ΌλŠ” κ°€κ³„μ‹ μš© μž”μ•‘μ΄ 사상 졜초둜 2,000쑰원 을 λŒνŒŒν–ˆμŠ΅λ‹ˆλ‹€. 주택 λ§€λ§€ 거래의 회볡과 ν•¨κ»˜ β€˜μ˜λŒ(μ˜ν˜ΌκΉŒμ§€ λŒμ–΄λͺ¨μŒ)’과 β€˜λΉšνˆ¬(λΉšλ‚΄μ„œ 투자)’ 열풍이 λ‹€μ‹œ 고개λ₯Ό λ“€λ©΄μ„œ λΉšλ”λ―Έμ˜ 규λͺ¨κ°€ μ—­λŒ€ μ΅œλŒ€ μ†λ„λ‘œ λΆˆμ–΄λ‚œ κ²ƒμž…λ‹ˆλ‹€.

이와 λ™μ‹œμ— μ„œμšΈ μ™Έν™˜μ‹œμž₯μ—μ„œλŠ” μ›Β·λ‹¬λŸ¬ ν™˜μœ¨μ΄ μ•½ 10κ°œμ›”μ—¬ λ§Œμ— 1,300μ›λŒ€ 둜 λ‚΄λ €μ•‰λŠ” κΈ°μ‘°λ₯Ό λ³΄μ˜€μŠ΅λ‹ˆλ‹€. λ―Έκ΅­ μ—°λ°©μ€€λΉ„μ œλ„μ˜ κΈ°μ€€κΈˆλ¦¬ 동결 κΈ°λŒ€κ°κ³Ό κ΅­λ‚΄ λŒ€κΈ°μ—…λ“€μ˜ 연이은 λ‹¬λŸ¬ 맀도 곡세가 맞물린 κ²°κ³Όμž…λ‹ˆλ‹€. ν‘œλ©΄μ μœΌλ‘œλŠ” κ±°μ‹œκ²½μ œ μ§€ν‘œ 쀑 ν•˜λ‚˜μΈ ν™˜μœ¨μ΄ μ•ˆμ •μ„ μ°ΎλŠ” λ“― λ³΄μ΄μ§€λ§Œ, 고금리의 파고 μ†μ—μ„œ 월급을 λ°›μ•„ 이자 감당쑰차 λ²„κ±°μš΄ μ„œλ―Όλ“€μ˜ 일상은 κ·Έ μ–΄λŠ λ•Œλ³΄λ‹€ μ°¨κ°‘κ²Œ μ–Όμ–΄λΆ™μ–΄ μžˆμŠ΅λ‹ˆλ‹€. κ±°μ‹œκ²½μ œμ˜ μ§€ν‘œ κ°œμ„ κ³Ό λ―Έμ‹œμ  λ―Όμƒμ˜ νŒŒνƒ„μ΄λΌλŠ” 두 κ°€μ§€ κ±°λŒ€ν•œ λͺ¨μˆœμ΄ λ™μ‹œμ— λŒ€ν•œλ―Όκ΅­ 경제의 λͺ©μ„ μ‘°μ—¬ μ˜€λŠ” ν˜•κ΅­μž…λ‹ˆλ‹€.


2. μ‚¬κ±΄μ˜ 전말과 λ°œμƒ λ°°κ²½ 2 000μ‘° λΆ€μ±„μ˜ λŠͺκ³Ό 1 300μ›λŒ€ ν™˜μœ¨μ˜ κ·€ν™˜

이번 μ‚¬νƒœμ˜ λ³Έμ§ˆμ€ 크게 두 κ°€μ§€ μΆ•μœΌλ‘œ λ‚˜λ‰©λ‹ˆλ‹€. μ²«μ§ΈλŠ” 멈좜 쀄 λͺ¨λ₯΄λŠ” κ°€κ³„λΆ€μ±„μ˜ 급증세이고, λ‘˜μ§ΈλŠ” λŒ€μ™Έ λ³€μˆ˜μ™€ κΈ°μ—… μš”μΈμ— μ˜ν•΄ μΌμ‹œμ μœΌλ‘œ 좜렁인 ν™˜μœ¨ μ‹œμž₯의 μ›€μ§μž„μž…λ‹ˆλ‹€.

ν•œκ΅­μ€ν–‰μ΄ λ°œν‘œν•œ 톡계에 λ”°λ₯΄λ©΄, κ°€κ³„μ‹ μš© μž”μ•‘μ€ 뢈과 석 달 λ§Œμ— 25쑰원 이상 κΈ‰μ¦ν•˜λ©° 2,019쑰원을 κΈ°λ‘ν–ˆμŠ΅λ‹ˆλ‹€. 특히 μ£Όνƒλ‹΄λ³΄λŒ€μΆœλΏλ§Œ μ•„λ‹ˆλΌ μ‹ μš©λŒ€μΆœμ„ ν¬ν•¨ν•œ κΈ°νƒ€λŒ€μΆœκΉŒμ§€ λ™λ°˜ κΈ‰μ¦ν•œ 것이 νŠΉμ§•μž…λ‹ˆλ‹€. μ„œμšΈμ„ λΉ„λ‘―ν•œ μˆ˜λ„κΆŒμ˜ μ•„νŒŒνŠΈ λ§€λ§€ κ±°λž˜λŸ‰μ΄ λŠ˜μ–΄λ‚˜λ©΄μ„œ 주택 κ΄€λ ¨ λŒ€μΆœμ΄ κ°€νŒŒλ₯΄κ²Œ ν™•λŒ€λ˜μ—ˆκ³ , μ΄λŠ” λ‹€μ‹œ μ€ν–‰κΆŒμ˜ 자금 쑰달 λΉ„μš© μƒμŠΉμœΌλ‘œ μ§κ²°λ˜μ—ˆμŠ΅λ‹ˆλ‹€. μ£Όνƒλ‹΄λ³΄λŒ€μΆœ λ³€λ™κΈˆλ¦¬μ˜ 기쀀이 λ˜λŠ” μ½”ν”½μŠ€(COFIX)κ°€ 넉 달 연속 μƒμŠΉν•˜λ©° 19κ°œμ›” λ§Œμ— 졜고치λ₯Ό 기둝함에 따라, μ‹œμ€‘μ€ν–‰λ“€μ˜ λŒ€μΆœ κΈˆλ¦¬λŠ” 일제히 상ν–₯ μ‘°μ •λ˜μ—ˆμŠ΅λ‹ˆλ‹€. 집을 사기 μœ„ν•΄ λΉšμ„ λ‚Έ κ°€κ³„λŠ” μžμ‚° κ°€μΉ˜ μƒμŠΉμ˜ 달콀함보닀 눈덩이처럼 λΆˆμ–΄λ‚˜λŠ” 이자 λΆ€λ‹΄μ΄λΌλŠ” κ°€ν˜Ήν•œ ν˜„μ‹€κ³Ό λ§ˆμ£Όν•˜κ²Œ λ˜μ—ˆμŠ΅λ‹ˆλ‹€.

반면, μ›Β·λ‹¬λŸ¬ ν™˜μœ¨μ˜ 1,300μ›λŒ€ μ§„μž…μ€ λŒ€μ™Έμ μΈ μš”μΈκ³Ό κ΅­λ‚΄ 수좜 κΈ°μ—…μ˜ μ „λž΅μ  λ‹¬λŸ¬ 곡급이 맞물린 κ²°κ³Όμž…λ‹ˆλ‹€. 미ꡭ의 μ†ŒλΉ„μžλ¬Όκ°€μ§€μˆ˜(CPI)와 μƒμ‚°μžλ¬Όκ°€μ§€μˆ˜(PPI)κ°€ μ‹œμž₯ μ˜ˆμƒμΉ˜λ₯Ό λ°‘λŒλ©΄μ„œ μ—°μ€€μ˜ 금리 인상 κΈ°μ‘°κ°€ 완화될 κ²ƒμ΄λΌλŠ” 전망이 λ‹¬λŸ¬ μ•½μ„Έλ₯Ό μœ λ„ν–ˆμŠ΅λ‹ˆλ‹€. 여기에 더해 μ£Όμš” 수좜 λŒ€κΈ°μ—…λ“€μ΄ 과거와 달리 월말 집쀑 맀도 λ°©μ‹μ—μ„œ λ²—μ–΄λ‚˜ μˆ˜μ‹œλ‘œ λ‹¬λŸ¬λ₯Ό ν˜„κΈˆν™”ν•΄ μ‹œμž₯에 κ³΅κΈ‰ν•˜λ©΄μ„œ ν™˜μœ¨ ν•˜λ½ 폭을 ν‚€μ› μŠ΅λ‹ˆλ‹€. κ·ΈλŸ¬λ‚˜ 전문가듀은 μ΄λŸ¬ν•œ ν™˜μœ¨ ν•˜λ½μ΄ ꡬ쑰적 체질 κ°œμ„ μ— μ˜ν•œ κ²ƒμ΄λΌκΈ°λ³΄λ‹€λŠ” μΌνšŒμ„± μš”μΈκ³Ό λŒ€μ™Έ μ§€ν‘œ 둔화에 κΈ°μΈν•œ λ°”κ°€ ν¬λ―€λ‘œ, μ–Έμ œλ“ μ§€ λ°˜λ“±ν•  수 μžˆλŠ” 잠재적 λΆˆμ•ˆ μš”μ†Œλ₯Ό μ•ˆκ³  μžˆλ‹€κ³  μ§„λ‹¨ν•©λ‹ˆλ‹€.


3. 핡심 쟁점 및 μ΄ν•΄κ΄€κ³„μž μž…μž₯ 비ꡐ

가계뢀채 2,000μ‘° λŒνŒŒμ™€ ν™˜μœ¨ ν•˜λ½μ΄λΌλŠ” 볡합 경제 κ΅­λ©΄μ—μ„œ 각 경제 주체듀이 μŸμ•„λ‚΄λŠ” 논리와 μ‹œκ°μ€ κ·Ήλͺ…ν•˜κ²Œ μ—‡κ°ˆλ¦½λ‹ˆλ‹€. μ•„λž˜μ˜ ν‘œλŠ” μ£Όμš” μŸμ μ— λ”°λ₯Έ μ΄ν•΄κ΄€κ³„μžλ“€μ˜ μž…μž₯을 일λͺ©μš”μ—°ν•˜κ²Œ μ •λ¦¬ν•œ κ²ƒμž…λ‹ˆλ‹€.

쟁점 ꡬ뢄 μ£Όμš” μ°¬μ„± / μ§€μ§€ μž…μž₯ μ£Όμš” λ°˜λŒ€ / λΉ„νŒ μž…μž₯ 핡심 파μž₯ 및 μ‹œμ‚¬μ 
가계뢀채 2000쑰원 돌파 β€’ μžμ‚° μ‹œμž₯ 회볡기 μœ λ™μ„± 곡급
Β· 주택 거래 ν™œμ„±ν™”λ‘œ μΈν•œ κ²½κΈ° μ—°μ°©λ₯™ μœ λ„
β€’ 가계 μ†ŒλΉ„ μ—¬λ ₯ 급감 및 λ‚΄μˆ˜ 침둜 직결
Β· 금리 μƒμŠΉ μ‹œ λΆ€μ‹€ μœ„ν—˜ κ·ΉλŒ€ν™” (금육 μ‹œμŠ€ν…œ μœ„κΈ°)
κ΅­κ°€ 경제의 λ‡Œκ΄€μœΌλ‘œ μž‘μš©ν•  수 μžˆλŠ” 가계뢀채 κ΄€λ¦¬μ˜ μ‹œκΈ‰μ„± λŒ€λ‘
μ›Β·λ‹¬λŸ¬ ν™˜μœ¨ 1300μ›λŒ€ ν•˜λ½ β€’ μˆ˜μž… λ¬Όκ°€ μ•ˆμ • 및 μΈν”Œλ ˆμ΄μ…˜ μ••λ°• μ™„ν™”
Β· 원화 κ°€μΉ˜ νšŒλ³΅μ— λ”°λ₯Έ λŒ€μ™Έ 신인도 λ°©μ–΄
β€’ μΌνšŒμ„± λ‹¬λŸ¬ 곡급(수좜 κΈ°μ—… 맀도 λ“±)에 기인해 지속성 의문
Β· ν™˜μœ¨ ν•˜λ½μ˜ μ‹€μ§ˆμ  민생 체감 효과 λ―Έλ―Έ
ν™˜μœ¨ μ°©μ‹œμ— κΈ°λŒ„ μ•ˆμΌν•œ λŒ€μ‘ 경계 및 μ‹€λ¬Ό 경제 체질 κ°•ν™” ν•„μš”
μ‹œμ€‘μ€ν–‰ 고금리 및 μ˜ˆλŒ€λ§ˆμ§„ β€’ 리슀크 관리 및 건전성 μœ μ§€λ₯Ό μœ„ν•œ λΆˆκ°€ν”Όν•œ 금리 μ‚°μ •
Β· μ‹œμž₯ 금리 λ³€λ™μ„±μ˜ μ‹ μ†ν•œ 반영 κ²°κ³Ό
β€’ μ²œλ¬Έν•™μ  μ˜ˆλŒ€λ§ˆμ§„μœΌλ‘œ μ„œλ―Ό 등골 λΉΌλ¨ΉκΈ° λΉ„νŒ
Β· μ˜ˆκΈˆκΈˆλ¦¬λŠ” μ₯κΌ¬λ¦¬λ§ŒνΌ 올리고 λŒ€μΆœκΈˆλ¦¬λ§Œ ν­λ“±μ‹œν‚€λŠ” 이쀑적 ν–‰νƒœ
금육ꢌ의 곡곡성 κ°•ν™” 및 μ œλ„μ  이자 μž₯사 λ°©μ§€ λŒ€μ±… μš”κ΅¬ λΉ„λ“±

4. λ―Όμ‹¬μ˜ μ˜¨λ„ λŒ€μ€‘μ΄ 바라본 핡심 쟁점 μ—¬λ‘  뢄석

μ‹€μ‹œκ°„ λŒ€μ€‘ λ°˜μ‘κ³Ό μ—¬λ‘ μ˜ λ°”λ‹₯을 μ‚΄νŽ΄λ³΄λ©΄, ν˜„μž¬ 경제 상황을 λ°”λΌλ³΄λŠ” κ΅­λ―Όλ“€μ˜ μ‹œμ„ μ€ 뢄노와 ν—ˆνƒˆν•¨μœΌλ‘œ 가득 μ°¨ μžˆμŠ΅λ‹ˆλ‹€. λ‹€μˆ˜μ˜ λŒ€μ€‘μ€ 맀일같이 μΉ˜μ†ŸλŠ” λŒ€μΆœκΈˆλ¦¬μ™€ μ€ν–‰λ“€μ˜ νƒœλ„μ— κ°•ν•œ 배신감을 λ“œλŸ¬λ‚΄κ³  μžˆμŠ΅λ‹ˆλ‹€.

β€œκΈ°μ€€κΈˆλ¦¬λŠ” κ³ μž‘ 0.25% μ˜¬λžλ‹€λ©΄μ„œ μ£Όνƒλ‹΄λ³΄λŒ€μΆœ κΈˆλ¦¬λŠ” 평균 6%λ₯Ό λ„˜λ‚˜λ“€κ³ , 5λŒ€ μ‹œμ€‘μ€ν–‰μ˜ 예금 μ΅œκ³ κΈˆλ¦¬λŠ” μ—¬μ „νžˆ 3%λŒ€μ— 머물러 μžˆλŠ” 게 말이 λ˜λŠλƒβ€λŠ” 지적이 μŸμ•„μ§€κ³  μžˆμŠ΅λ‹ˆλ‹€. 은행듀이 μ²œλ¬Έν•™μ μΈ μ˜μ—…μ΄μ΅κ³Ό μ–΅λŒ€μ— λ‹¬ν•˜λŠ” 평균 연봉을 μžλž‘ν•˜λŠ” μ΄λ©΄μ—λŠ”, ν™•μ‹€ν•œ 담보λ₯Ό 작고 μ†μ‰½κ²Œ μ˜ˆλŒ€λ§ˆμ§„μ„ κ°ˆμ·¨ν•΄ κ°€λŠ” ꡬ쑰적 μ•½νƒˆμ΄ 자리 작고 μžˆλ‹€λŠ” λΉ„νŒμž…λ‹ˆλ‹€. μ˜λŒμ„ ν•œ λŒ€μ€‘μ„ ν–₯ν•œ μ“΄μ†Œλ¦¬λ„ μ‘΄μž¬ν•˜μ§€λ§Œ, 더 큰 λΆ„λ…ΈλŠ” μ΄λŸ¬ν•œ 금육 μ–‘κ·Ήν™”λ₯Ό λ°©μΉ˜ν•˜κ³  μ‹€νš¨μ„± μžˆλŠ” λŒ€μ±…μ„ 내놓지 λͺ»ν•˜λŠ” μ •μ±… λ‹Ήκ΅­κ³Ό κΈ°ν˜•μ μΈ 금육 ꡬ쑰λ₯Ό ν–₯ν•˜κ³  μžˆμŠ΅λ‹ˆλ‹€.

λ˜ν•œ, ν™˜μœ¨μ΄ 1,300μ›λŒ€λ‘œ λ‚΄λ €μ™”λ‹€λŠ” λ‰΄μŠ€μ— λŒ€ν•΄μ„œλ„ λŒ€μ€‘μ€ λƒ‰μ†Œμ μΈ λ°˜μ‘μ„ λ³΄μž…λ‹ˆλ‹€. 이번 ν™˜μœ¨ ν•˜λ½μ€ μ •λΆ€μ˜ 유λŠ₯ν•œ 경제 μ •μ±…μ˜ κ²°κ³Όκ°€ μ•„λ‹ˆλΌ λ―Όκ°„ κΈ°μ—…μ˜ μž„μ‹œλ°©νŽΈμ  λ‹¬λŸ¬ 맀도와 ν•΄μ™Έ μžμ‚° μœ μž…μ΄λΌλŠ” β€˜μΌνšŒμ„± 해프닝’에 λΆˆκ³Όν•˜λ‹€λŠ” 지적이 μ§€λ°°μ μž…λ‹ˆλ‹€. ν™˜μœ¨μ΄ 쑰금 λ‚΄λ Έλ‹€κ³  ν•΄μ„œ λ‹Ήμž₯ μž₯λ°”κ΅¬λ‹ˆ λ¬Όκ°€κ°€ λ‚΄λ €κ°€κ±°λ‚˜ μ„œλ―Όλ“€μ˜ 이자 뢀담이 μ‚¬λΌμ§€λŠ” 것은 μ•„λ‹ˆκΈ° λ•Œλ¬Έμ—, μ²΄κ°λ˜μ§€ μ•ŠλŠ” κ±°μ‹œ μ§€ν‘œμ˜ 수치 λ†€μŒμ— λŒ€μ€‘μ€ κΉŠμ€ ν”Όλ‘œκ°μ„ ν˜Έμ†Œν•˜κ³  μžˆμŠ΅λ‹ˆλ‹€. λ‚˜μ•„κ°€ μ§„μ˜ 논리에 κ°‡νžŒ μ†Œλͺ¨μ μΈ μ •μΉ˜ 곡방과 무λŠ₯ν•œ 경제 λŒ€μ‘μ„ ν–₯ν•œ λΉ„νŒμ΄ 극에 λ‹¬ν•˜λ©°, μ—΄μ‹¬νžˆ μ„±μ‹€ν•˜κ²Œ μ‚΄μ•„κ°€λŠ” κ΅­λ―Όλ“€λ§Œ 바보가 λ˜λŠ” μ‚¬νšŒ ꡬ쑰에 λŒ€ν•œ 근본적인 회의감이 ν™•μ‚°ν•˜κ³  μžˆμŠ΅λ‹ˆλ‹€.


5. ν–₯ν›„ μ •κ΅­ 전망 및 핡심 κ΄€μ „ 포인트

가계뢀채 2,000쑰원 μ‹œλŒ€μ˜ κ°œλ§‰κ³Ό ν™˜μœ¨μ˜ 변동성 ν™•λŒ€λŠ” ν–₯ν›„ λŒ€ν•œλ―Όκ΅­ μ •κ΅­κ³Ό 경제 μ •μ±…μ˜ ν–₯방을 κ°€λ₯΄λŠ” κ±°λŒ€ν•œ λΆ„μˆ˜λ Ήμ΄ 될 κ²ƒμž…λ‹ˆλ‹€. ν–₯ν›„ μ£Όλͺ©ν•΄μ•Ό ν•  핡심 κ΄€μ „ ν¬μΈνŠΈλŠ” λ‹€μŒκ³Ό κ°™μŠ΅λ‹ˆλ‹€.

첫째, 금육 λ‹Ήκ΅­μ˜ 가계뢀채 고삐 쑰이기와 μ΄λΆ€μ±„μ›λ¦¬κΈˆμƒν™˜λΉ„μœ¨(DSR) 규제 κ°•ν™”μ˜ μ‹€νš¨μ„± μž…λ‹ˆλ‹€. 이미 ν•œκ³„μΉ˜λ₯Ό λ„˜μ–΄μ„  2,000μ‘°μ›μ˜ λΉšλ”λ―Έ μœ„μ—μ„œ, 좔가적인 금리 μΈμƒμ΄λ‚˜ μ™ΈλΆ€ 좩격이 λ°œμƒν•  경우 가계 뢀싀은 λŒ€ν•œλ―Όκ΅­ 금육 μ‹œμŠ€ν…œ μ „λ°˜μ˜ λ‡Œκ΄€μœΌλ‘œ ν­λ°œν•  μœ„ν—˜μ΄ ν½λ‹ˆλ‹€. μ •λΆ€κ°€ 주택 μ‹œμž₯의 과열을 막고 가계뢀채 μ—°μ°©λ₯™μ„ μœ λ„ν•˜κΈ° μœ„ν•΄ μ–Όλ§ˆλ‚˜ 강도 높은 μœ λ™μ„± 회수 및 λŒ€μΆœ κ·œμ • μΉ΄λ“œλ₯Ό κΊΌλ‚΄ λ“€μ§€κ°€ μ΅œλŒ€μ˜ μ‹œν—˜λŒ€μž…λ‹ˆλ‹€.

λ‘˜μ§Έ, μ€ν–‰κΆŒμ˜ μ˜ˆλŒ€λ§ˆμ§„ νš‘ν¬μ— λŒ€ν•œ μ œλ„μ  λ©”μŠ€ν‚Ή μž‘μ—… μ—¬λΆ€ μž…λ‹ˆλ‹€. μ—¬λ‘ μ˜ κ±°μ„Ό 반발과 μ •μΉ˜κΆŒμ˜ μ••λ°• μ†μ—μ„œ μ‹œμ€‘μ€ν–‰λ“€μ˜ κ³Όλ„ν•œ 이자 μž₯사λ₯Ό κ·Όμ ˆν•˜κΈ° μœ„ν•œ κ°€μ‚°κΈˆλ¦¬ μ‚°μ • 체계 κ°œνŽΈμ΄λ‚˜ 상생 금육 압박이 μ‹€μ œ λ²•μ Β·μ œλ„μ  λ³€ν™”λ‘œ μ΄μ–΄μ§ˆμ§€ μ§€μΌœλ΄μ•Ό ν•©λ‹ˆλ‹€.

λ§ˆμ§€λ§‰μœΌλ‘œ, λŒ€μ™Έ 경제 λ³€μˆ˜μ˜ λΆˆν™•μ‹€μ„± μ†μ—μ„œ ν™˜μœ¨ μ•ˆμ •μ„Έμ˜ 지속 μ—¬λΆ€ μž…λ‹ˆλ‹€. λ―Έ μ—°μ€€μ˜ 금리 μ •μ±… ν–₯λ°©κ³Ό 쀑동 μ§€μ—­μ˜ 지정학적 리슀크(κ΅­μ œμœ κ°€ μƒμŠΉ μ••λ°• λ“±)κ°€ μ–Έμ œλ“ μ§€ μ›Β·λ‹€λŸ¬ ν™˜μœ¨μ„ λ‹€μ‹œ 1,400μ›λŒ€ μœ„λ‘œ λ°€μ–΄ 올릴 수 μžˆλŠ” 만큼, 수좜 μ£Όλ„ν˜• 경제 μ²΄μ „μ˜ λ°©μ–΄λ ₯이 μ‹œν—˜λŒ€μ— μ˜¬λžμŠ΅λ‹ˆλ‹€.

κ²°κ΅­ μ§€κΈˆ ν•„μš”ν•œ 것은 μˆ˜μΉ˜μƒμ˜ μ§€ν‘œ κ°œμ„ μ„ 포μž₯ν•˜λŠ” μ•ˆμΌν•œ μžν™”μžμ°¬μ΄ μ•„λ‹ˆλΌ, λ²Όλž‘ 끝에 λͺ°λ¦° μ„œλ―Όλ“€μ˜ μˆ¨ν†΅μ„ ν‹”μ›Œμ£Όκ³  κ°€κ³„λΆ€μ±„λΌλŠ” κ±°λŒ€ν•œ μ‹œν•œν­νƒ„μ„ μ•ˆμ „ν•˜κ²Œ 해체할 수 μžˆλŠ” μΉ˜λ°€ν•˜κ³  결단λ ₯ μžˆλŠ” κ±°μ‹œΒ·λ―Έμ‹œ 톡합 경제 μ „λž΅μž…λ‹ˆλ‹€. 경제의 μ²΄μ§ˆμ„ 근본적으둜 λ°”κΎΈμ§€ μ•ŠλŠ”λ‹€λ©΄, 2,000쑰의 λΉšμ€ λ¨Έμ§€μ•Šμ•„ λŒ€ν•œλ―Όκ΅­ 경제 전체λ₯Ό μ§‘μ–΄μ‚Όν‚€λŠ” κ±°λŒ€ν•œ μ“°λ‚˜λ―Έλ‘œ λŒμ•„μ˜¬ κ²ƒμž…λ‹ˆλ‹€.

βš–οΈ μ €μž‘κΆŒ 및 νŽΈμ§‘ κ³ μ§€: λ³Έ μ½˜ν…μΈ λŠ” 볡수의 μ£Όμš” μ–Έλ‘  보도와 곡개 데이터λ₯Ό λ°”νƒ•μœΌλ‘œ λ…μžμ μΈ μ‹œκ°κ³Ό λŒ€μ€‘ 여둠을 μ’…ν•© λΆ„μ„ν•œ νλ ˆμ΄μ…˜ μΉΌλŸΌμž…λ‹ˆλ‹€. 사싀관계 μ •μ • 및 반둠 μš”μ²­μ€ 제휴/문의(contact@rankdive.kr)λ₯Ό 톡해 μ ‘μˆ˜λ°›κ³  μžˆμŠ΅λ‹ˆλ‹€.
πŸ“Œ 데이터 및 보도 좜처: μ—°ν•©λ‰΄μŠ€, λ‰΄μ‹œμŠ€, μ£Όμš” 일간지 λ“± 언둠사 보도 μ’…ν•©